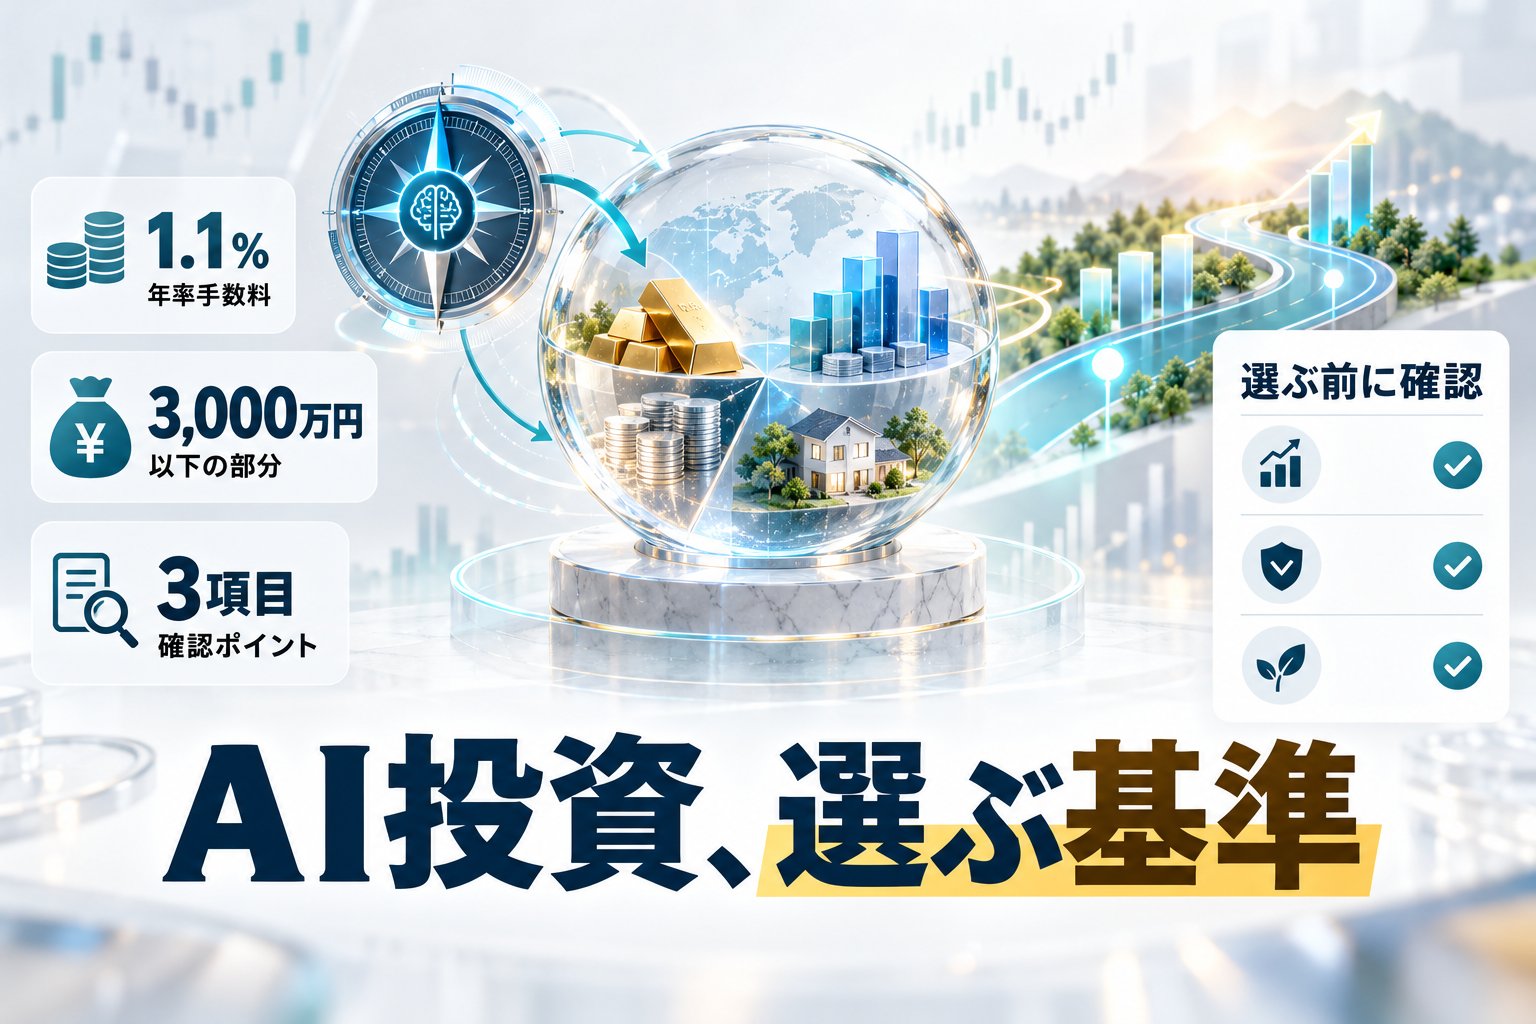
結論から言うと、相場の変化に合わせた運用をしたいならROBOPRO、長期の積立をなるべく自動化したいならWealthNaviが候補です。どちらも「入金したら後はお任せ」という手軽さはありますが、運用の考え方はかなり違います。
僕がロボアドを選ぶときに見るのは、利回りランキングより「何を自動化してくれるのか」「手数料を払って、どこまで任せたいのか」です。今回は2026年10月時点の公式情報をもとに、2つのAI投資サービスを比べてみます。
ROBOPROとWealthNaviの違いを先に整理
| 比較項目 | ROBOPRO | WealthNavi |
|---|---|---|
| 運用の軸 | AIによる市場予測と資産配分 | 長期・積立・分散を自動化 |
| リバランス | AI予測をもとに配分を変更 | 診断したリスク許容度に合わせて調整 |
| 手数料の目安 | 年率1.1%(税込、3,000万円以下の部分) | 契約内容・プランにより異なるため公式確認が必要 |
| 向いている人 | 相場環境の変化にも対応したい人 | 投資判断をなるべく減らしたい人 |
| 注意点 | AI予測が将来の利益を保証するわけではない | 自動運用でも元本保証ではない |
表だけだと、ROBOPROのほうが攻めた運用に見えます。僕も最初はそう感じました。ただ、AIが相場を完璧に当てるわけではありません。「AIだから安心」と決めつけず、値動きのある投資商品を自動で運用するサービスとして考えるのがよさそうです。
ROBOPROは何を自動化するサービスなのか
ROBOPROは、金融市場のデータをAIで分析し、その予測をもとに投資配分を変えるサービスです。公式サイトによると、リスクや景気循環、金融環境の変化を捉え、さまざまな相場への対応を目指す仕組みです。
公式の運用実績ページでは、危機察知、景気循環への対応、金融環境の変化への対応という3つのケースが紹介されています。株式だけに固定せず、株式、不動産、金など複数の資産に配分を動かす考え方です。
ここが、一般的な積立投資との大きな違い。毎月同じ商品を買い続けるのではなく、AIの予測をもとに「今はどの資産を厚くするか」を判断します。その判断や売買を自動化する代わりに、運用報酬がかかります。
手数料は、公式ページによると取得有価証券の時価評価額が3,000万円以下の部分で年率1.1%(税込)、3,000万円を超える部分で年率0.55%(税込)です。ETFの取引コストも含まれると説明されています。
正直、この手数料を安いと感じるかは人それぞれです。自分で資産配分を決めて、売買のタイミングまで管理できる人には高く感じるかもしれません。一方、相場を毎日チェックする時間がなく、ルールに沿った配分変更まで任せたい人には検討しやすい設計です。
WealthNaviは長期・積立を続けやすくする
WealthNaviは、いくつかの質問に答えると運用プランを診断してくれて、入金後の買い付けやリバランスも自動化するサービスです。公式サイトでは「面倒なことはぜんぶ自動」「NISAもおまかせ」と案内されています。
投資家が毎回「次は何を買おう」と決めなくていいのがポイントです。株式や債券などへの分散を前提に、設定した方針に合わせて運用が続きます。投資を始めたばかりの人が途中で迷って、積立を止めてしまうのを防ぎやすいところが強みだと思います。
公式サイトには、2026年7月7日時点の預かり資産が2.1兆円、2026年6月30日時点の運用者数が51万人という案内もあります。ただ、利用者が多いからといって、自分にも利益が出るとは限りません。実績の数字を見るときは、期間や入金条件、手数料、リスク許容度も確認してください。
WealthNaviの魅力は、AI予測で積極的に配分を変えることより、長期投資の手間を減らせるところです。相場が上がっているときだけ始めるのではなく、下落局面でも設定した方針を続ける。自分ひとりでは投資を続けにくい人に向いています。
どちらを選ぶか。僕ならここで決める
ROBOPROが合いそうなのは、AIの市場予測を使った配分変更に興味があり、値動きへの対応まで任せたい人です。公式の月次レポートを読んで、どの資産が増えたのか、なぜ配分が変わったのかを確認するのが苦にならない人にも向いています。
WealthNaviが合いそうなのは、長期・積立・分散を軸にして、投資にかける時間を減らしたい人です。NISAを含む税制や利用条件を確認したうえで、生活防衛資金とは別のお金をコツコツ積み立てる使い方が現実的です。
迷っているなら、いきなり大きな金額を入れないこと。まずは公式サイトで手数料、最低投資額、NISA対応範囲、出金条件を確認して、自分の家計に無理のない金額から仕組みを理解するのが先です。口座開設が短時間でできても、投資判断まで簡単になるわけではありません。
AI投資で失敗しないための3つの確認
1. AIの予測と利益保証を混同しない
ROBOPROの公式ページにも、AIによる相場予測や過去の運用実績は、将来の成果を保証しないと書かれています。AIはデータをもとに判断する仕組みで、未来を確定させる機械ではありません。
2. 手数料は年率だけでなく運用額で考える
年率1.1%は小さく見えても、運用額が大きくなれば手数料の金額も増えます。期待リターンだけでなく、下落した年にも手数料がかかることを踏まえて、長期のコストを考えたいところです。
3. NISAや生活資金との役割を分ける
金融庁はNISAを、運用益が非課税になる少額投資非課税制度として案内しています。ただし、非課税制度を使っても投資元本が保証されるわけではありません。近いうちに使う予定のお金や生活防衛資金まで投資に回さないのが基本です。
まとめ:AI投資は「どこまで任せるか」で選ぶ
ROBOPROの強みは、AI予測をもとに資産配分を変えるところ。WealthNaviは、長期・積立・分散を続けやすい仕組みが特徴です。
どちらが上というより、任せられる範囲が違います。相場の変化への対応まで任せたいのか、それとも投資を続ける仕組みがあればいいのか。ここを決めてから、手数料とNISA対応を確認すると選びやすいです。
僕なら、短期の成績を追うのではなく、仕事や生活を優先しながら長期で運用する前提で比べます。AIという言葉に期待しすぎず、仕組みとコストを理解してから小さく始める。結局、この順番がいちばん続けやすいと思います。
公式情報
- ROBOPRO公式サイト:https://ai.folio-sec.com/
- ROBOPRO手数料:https://ai.folio-sec.com/fee
- ROBOPRO運用実績:https://ai.folio-sec.com/performance
- WealthNavi公式サイト:https://www.wealthnavi.com/
- 金融庁 NISA特設ウェブサイト:https://www.fsa.go.jp/policy/nisa2/know/index.html
NISA口座候補として定番。
※本記事は情報提供を目的としており、特定の金融商品やサービスの利用をすすめるものではありません。投資には元本割れのリスクがあります。契約締結前交付書面、手数料、リスク、利用条件を公式情報で確認し、投資の判断はご自身の責任で行ってください。情報は2026年10月11日時点で確認した公式ページをもとにしています。
この記事は AI Tech Fi が独自に収集・分析した情報です。最新のAI・テクノロジー・投資情報を毎日お届けしています。
ポリシー/運営情報: 利用規約 / プライバシーポリシー / お問い合わせ / 運営者情報
本サイトは情報提供を目的としており、特定の金融商品の売買をすすめるものではありません。投資判断はご自身の責任で行ってください。
コメント